
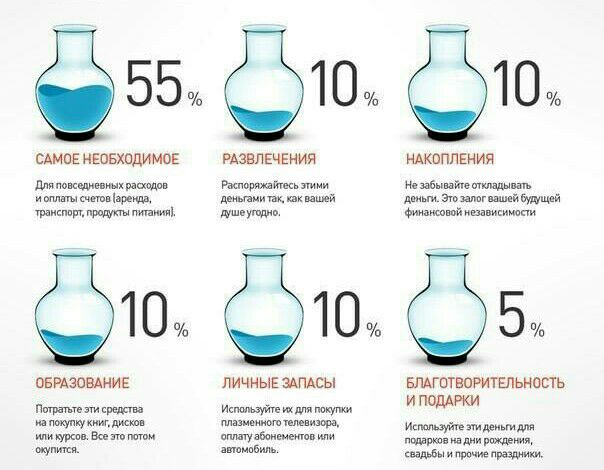
Метод пяти конвертов, он же способ «кувшинов», обещает навести порядок в личных финансах: разделить доход на части и заранее определить, на что пойдут деньги. Но на практике система подходит не всем — особенно если после обязательных расходов почти ничего не остаётся.
Как устроен метод
Полученный доход распределяют по отдельным категориям: продукты, жильё, транспорт, отдых, крупные покупки и сбережения. Деньги можно хранить в конвертах, на отдельных счетах или в банковских копилках — ёмкость не важна. Важно заранее установить долю для каждой цели и стараться не смешивать бюджеты.
Универсальной схемы нет: кому-то на основные нужды требуется треть дохода, а кому-то — большая часть. В рекомендациях часто встречается распределение вроде 55–10–10–10–5, но его стоит адаптировать под собственные обстоятельства. Если бюджет позволяет, на накопления можно направлять больше; если денег едва хватает, разумно начать хотя бы с небольшой суммы.
Почему накопления тают
На бумаге всё просто: распределить деньги после зарплаты и не выходить за установленные рамки. В жизни появляются незапланированные траты — лекарства, ремонт техники, одежда или внезапные покупки. Когда в нужном конверте пусто, возникает соблазн взять из соседнего, в том числе из того, где лежат сбережения. В итоге первоначальный план рушится.
Особенно сложно заранее рассчитать переменные расходы — например, на продукты и лечение. А если 70–90% дохода уходит на обязательные платежи, жёсткое деление бюджета может оказаться неудобным: на накопления просто не останется достаточной суммы. Непредвиденные расходы тоже способны быстро опустошить отдельный резерв.
С наличными конвертами было проще соблюдать границы: деньги физически лежали отдельно. Цифровые копилки удобнее, но перевести средства между счетами обычно можно за пару нажатий. Поэтому сам метод не защищает от импульсивных трат — важны привычки и реалистичный план.
Что попробовать вместо жёстких рамок
- Сначала несколько недель записывать расходы, чтобы понять, куда действительно уходит доход.
- Откладывать посильную сумму автоматически, а для внезапных трат предусмотреть отдельный резерв.
Метод конвертов может быть полезен тем, кому легко придерживаться правил и заранее планировать бюджет. Если же деньги регулярно приходится перекладывать из одной категории в другую, систему стоит упростить и настроить под реальные расходы.


